
- OMX Baltic0,11%317,79
- OMX Riga−0,06%994,3
- OMX Tallinn−0,34%2 244,52
- OMX Vilnius0,03%1 492,5
- S&P 500−4,36%7 353,73
- DOW 30−3,44%51 523,06
- Nasdaq −5,52%24 315
- FTSE 100−1,34%10 638,12
- Nikkei 225−5,96%57 434,77
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- EUR/RUB0,00%91,5
- OMX Baltic0,11%317,79
- OMX Riga−0,06%994,3
- OMX Tallinn−0,34%2 244,52
- OMX Vilnius0,03%1 492,5
- S&P 500−4,36%7 353,73
- DOW 30−3,44%51 523,06
- Nasdaq −5,52%24 315
- FTSE 100−1,34%10 638,12
- Nikkei 225−5,96%57 434,77
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- EUR/RUB0,00%91,5
Внимание! Этой статье более 5 лет, и она находится в цифировом архиве издания. Издание не обновляет и не модифицирует архивированный контент, поэтому может иметь смысл ознакомиться с более поздними источниками.
И нашим, и вашим
В соответствии с поправками к Закону о подоходном налоге, которые вступят в силу 1 января 2016 года, из доходов от сдачи в наем можно будет вычесть связанные с этим расходы.
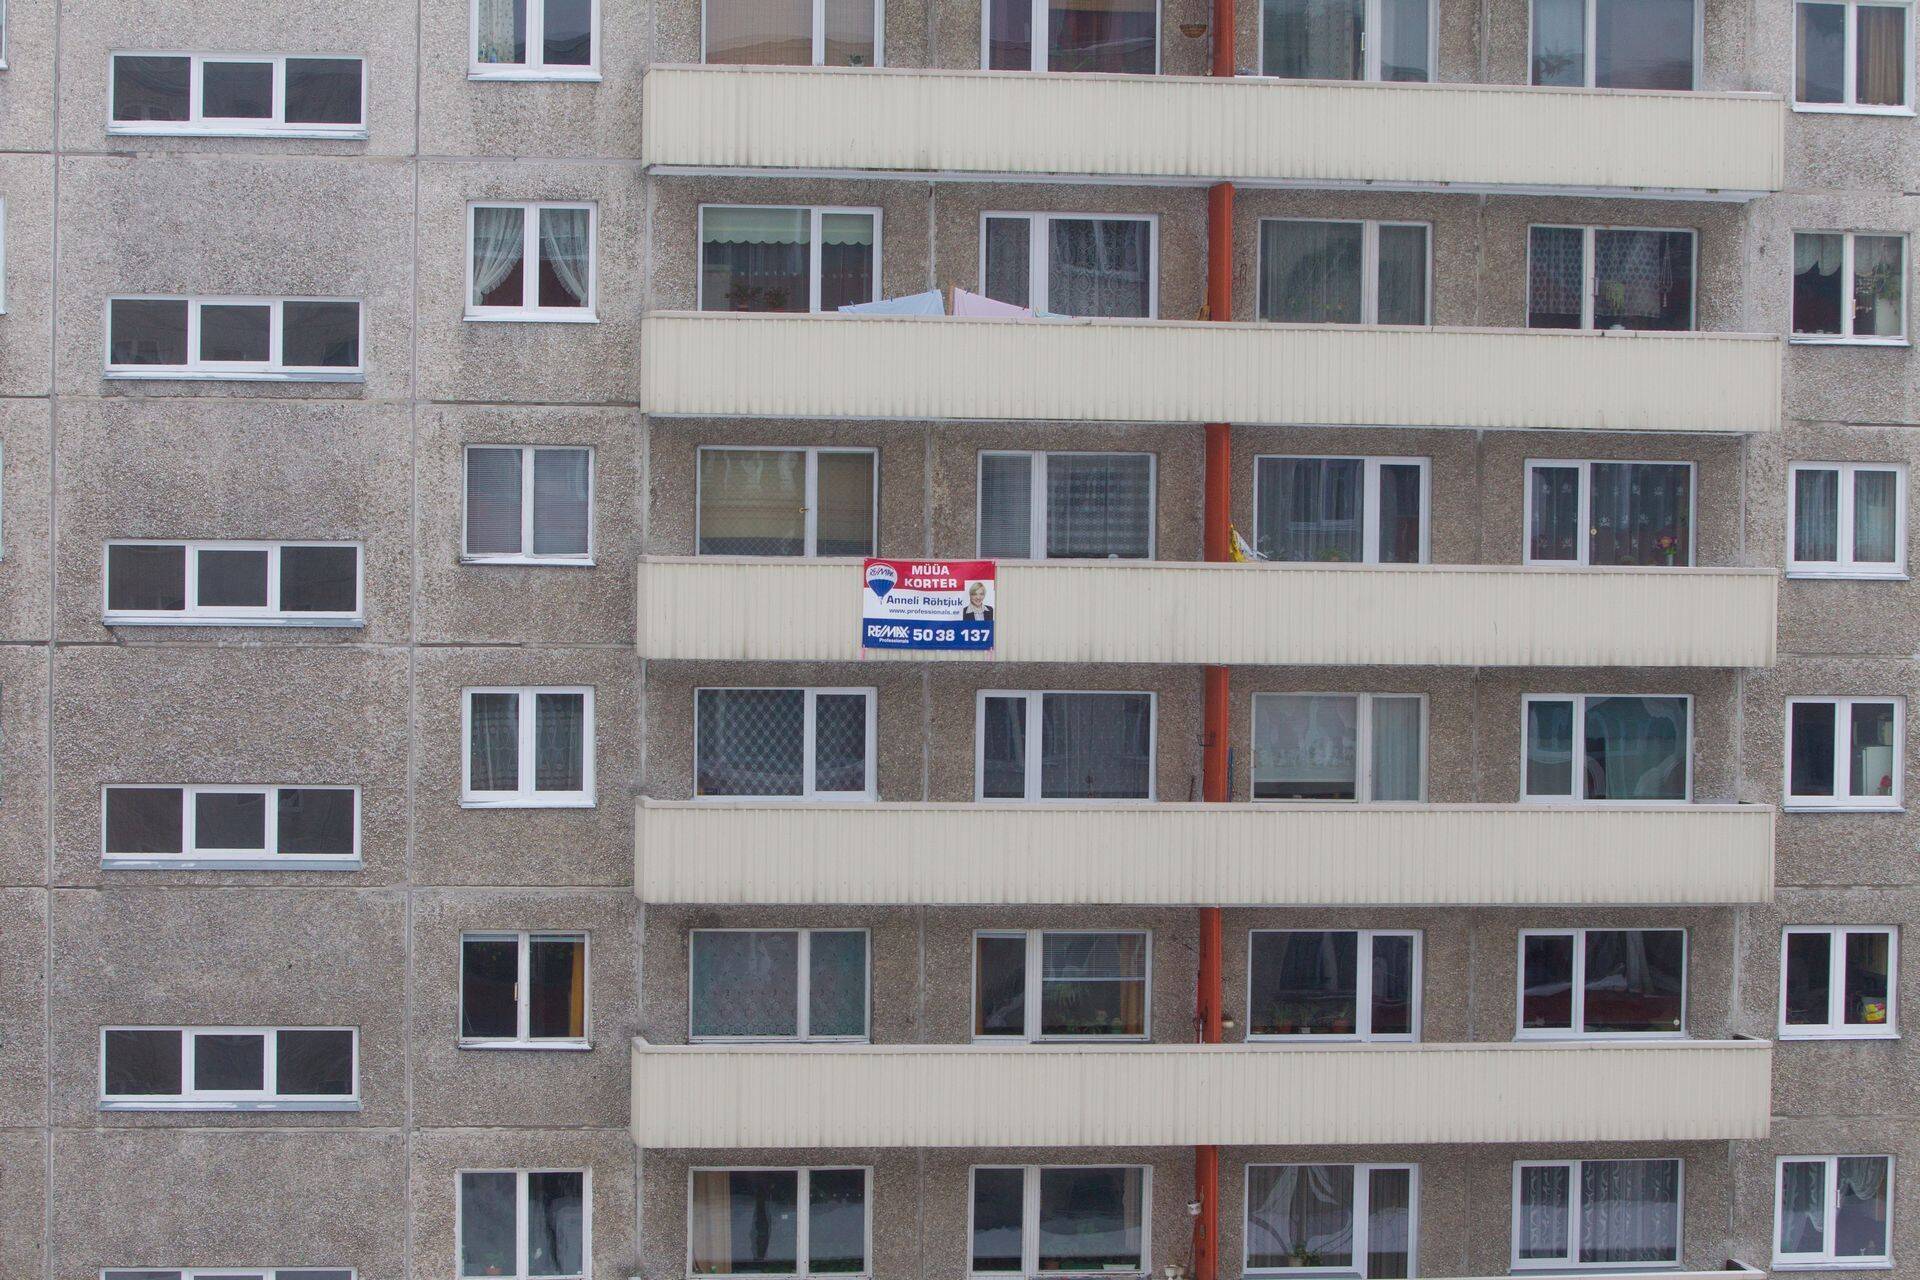
«В закон будет добавлено положение, в соответствии с которым из наемной платы, полученной на основании договора найма жилого помещения, в декларации о доходах вычитается 20% на покрытие расходов, связанных со сдачей недвижимости в наем. Положение распространяется на являющихся резидентами физических лиц, нерезидентов и договорные инвестиционные фонды», - описал изменение закона руководитель консультационного подразделения Leinonen OU Тынис Эллинг.
Вычеты не распространяются на индивидуальных предпринимателей, доход которых от предпринимательской деятельности облагается налогом как единое целое, а не по отдельным видам дохода.
Autor: София Дельвер


Самые читаемые
Последние новости
IREN и Micron -17%, Nvidia -9%
Сейчас в фокусе


Подписаться на рассылку
Подпишитесь на рассылку и получите важнейшие новости дня прямо в почтовый ящик!
На главную