
- OMX Baltic−0,28%321,84
- OMX Riga1,23%978,91
- OMX Tallinn−0,32%2 270,71
- OMX Vilnius−0,29%1 501,71
- S&P 500−0,52%7 623,68
- DOW 30−1,23%52 215,16
- Nasdaq −0,21%25 955,34
- FTSE 100−0,32%10 690,36
- Nikkei 225−0,34%62 693,16
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,19
- EUR/RUB0,00%91,44
- KM
Стоит ли сейчас брать кредит?
Прошлым летом Европейский центробанк начал повышать базовые процентные ставки, долгое время державшиеся ниже нулевой отметки. Новое повышение Euribor поднимет стоимость кредитов и лизинга, привязанных к Euribor, еще выше. Разумно ли в такой ситуации брать кредит или лучше дождаться возвращения отрицательной ставки Euribor?
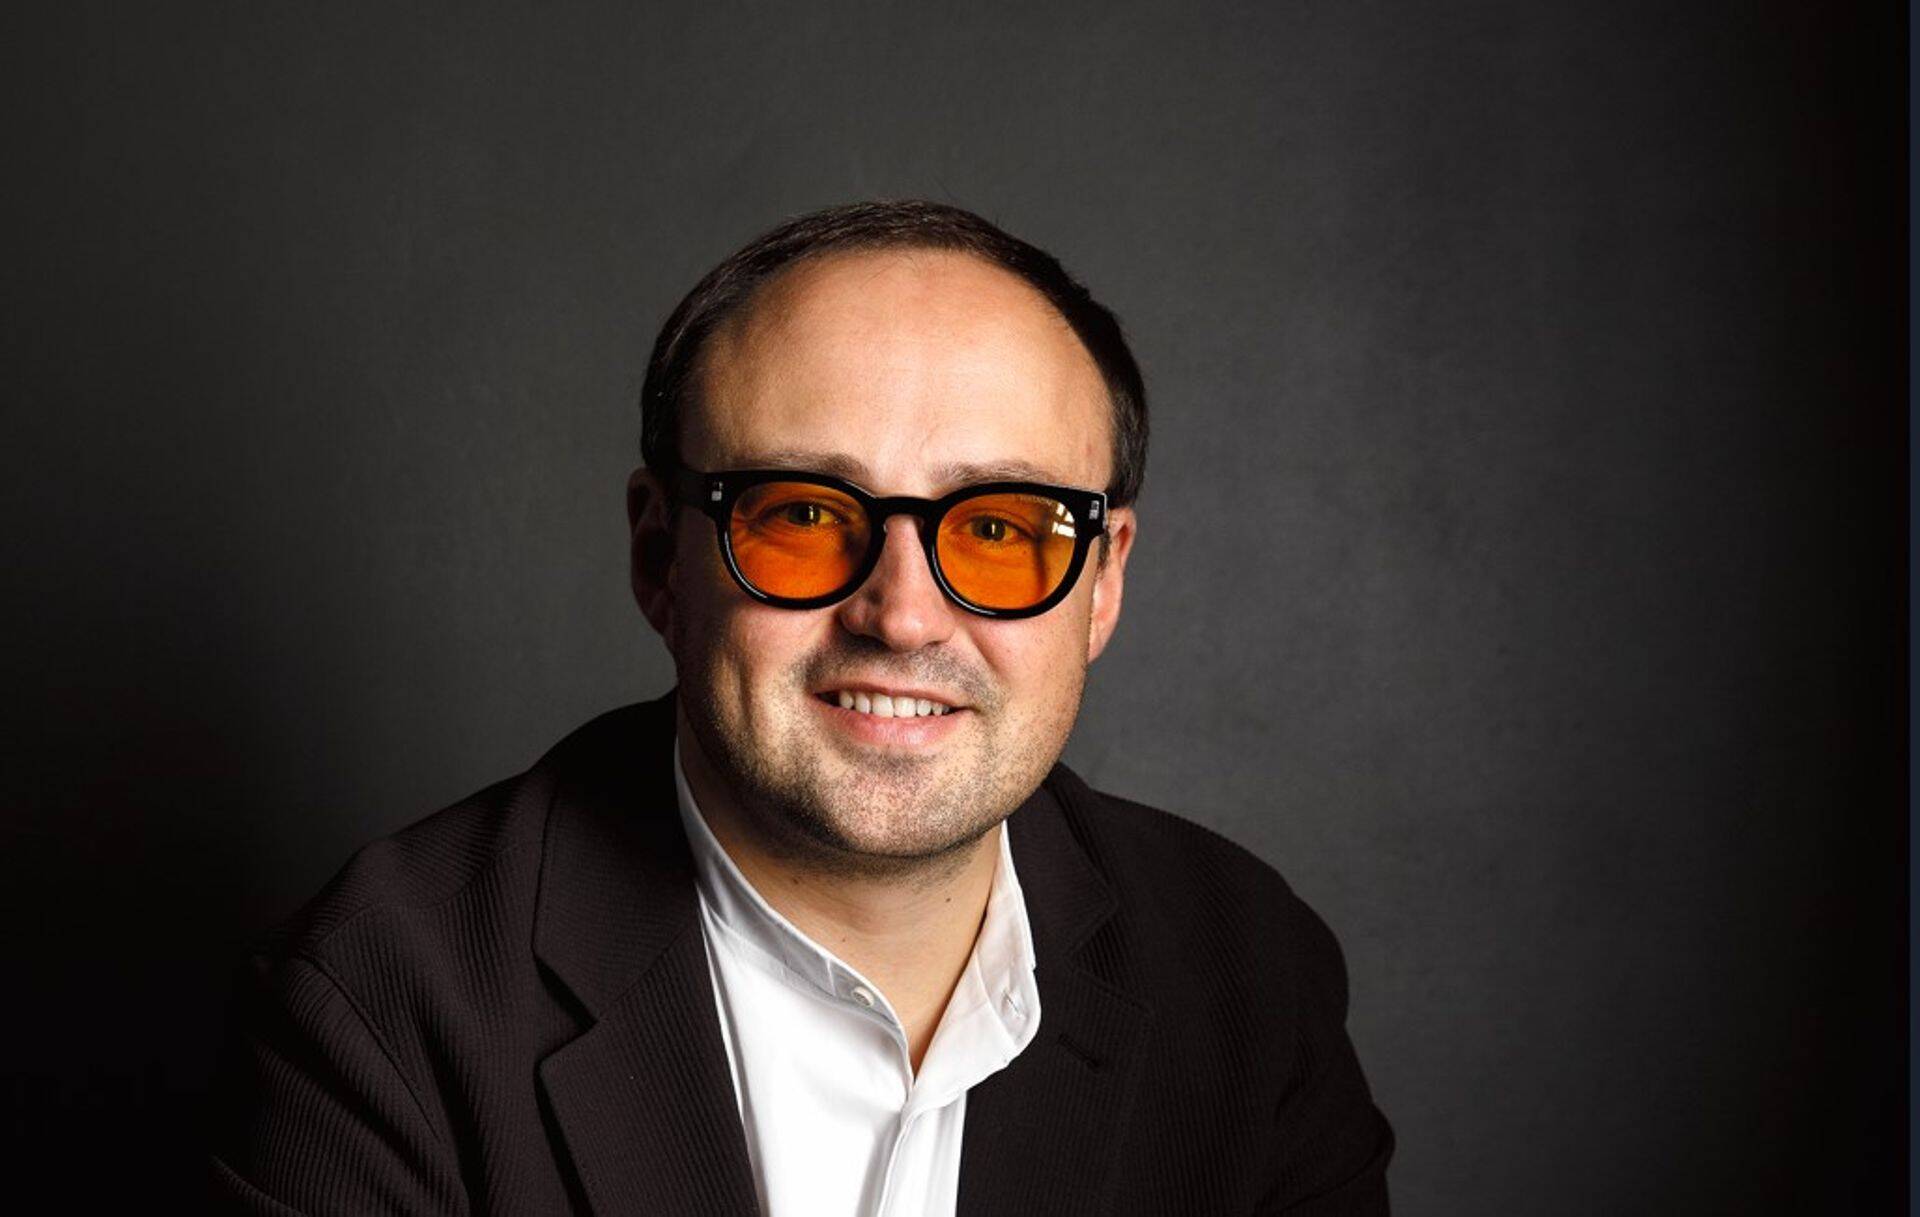
Euribor – это европейская базовая межбанковская процентная ставка, к которой привязано большинство жилищных кредитов и автолизингов в Эстонии. Артур Костиньш, один из соучредителей аналитической платформы Altero, говорит, что люди привыкли к низкому уровню Euribor, ведь за период с августа 2012 года по июнь 2014 года шести- и 12-месячная ставка Euribor колебалась в пределах от 0,5 до 1%, а с февраля 2016 года графики как шести-, так и 12-месячного Euribor опустились ниже 0%.
По словам Костиньша, в последний высокий уровень Euribor преобладал незадолго до кризиса 2008 года: тогда, в октябре, 12-месячная ставка Euribor составляла 5,5%, а шестимесячная – 5,4%. За следующие несколько месяцев ставка Euribor снова значительно упала – до 1%. «Это означает, что уже более 10 лет уровень Euribor не играл существенной роли при принятии кредитных решений», – продолжил Костиньш. – Поэтому среди молодежи (20–30 лет) многие либо никогда не слышали об Euribor, либо не точно и не могут объяснить, как это может повлиять на ставку и сумму их платежа по банковскому кредиту».
Костиньш приводит пример: в случае банковского кредита в размере 100 000 евро на срок 30 лет под 2% годовых ежемесячный платеж по кредиту составит 370 евро, а сумма процентов, уплаченная банку за 360 месяцев погашения – 30 000 евро. Если исходить из того, что Euribor в течение этих 360 месяцев составляет 3,5%, то суммарные банковские проценты достигнут около 104 400 евро, а ежемесячный платеж – 578 евро.
Повышение Euribor – классический способ притормозить быструю инфляцию
Нынешнее повышение Euribor продиктовано инфляцией. «Обычно причина инфляции отличается от нынешних, тем не менее, Европейский центробанк (ЕЦБ) использует прежний, доказавший свою эффективность способ контроля над инфляцией. Иными словами, высокий уровень инфляции заставил ЕЦБ пересмотреть кредитно-денежную политику и в противовес повысить Euribor», — объясняет Костиньш.
Согласно его прогнозам, до лета Euribor больше не двинется вверх или вниз, а задержится на нынешнем уровне, после чего начнет слегка, на 1–2%, снижаться. Однако ожидать, что Euribor в ближайшее время вернется на нулевой уровень, оснований нет. «Думаю, наихудший сценарий с точки зрения перспектив Euribor уже почти реализовался – ставка близка к 4%. С учетом того, что последний пик Euribor составил 5,5%, мы уже недалеки от такой ситуации. Однако главное здесь то, что стоит адаптироваться к тому, что ставка Euribor еще будет положительной. Что на самом деле нормально для здоровой экономики».
С точки зрения заемщика однозначно разумнее брать кредит тогда когда Euribor ниже нуля. «Однако положительная ставка Euribor тоже нормальна», – добавил Костиньш, подчеркивая, что решение о взятии кредита должно приниматься в первую очередь исходя из потребностей. «В целом будет разумным взять кредит, если он нужен вам или вашей семье. Кредит пригодится для развития бизнеса или других инвестиций в дело, когда деньги банка используются в качестве финансового рычага».
Однако, по его словам, относиться к кредитам нужно осторожно, чтобы не могла возникнуть ситуация, когда рост платежей из-за роста Euribor приведет к проблемам с погашением кредита.
Костиньш предлагает два полезных совета. Для того, чтобы взять кредит, в первую очередь нужна уверенность в стабильности своего дохода и в том, что работодатель платит все требуемые налоги. «Кроме того, можно подумать о том, как долго вы планируете работать в той же организации. Если вы хотите сменить карьеру или сферу деятельности, обеспечивающую базовый доход, лучше сначала совершить карьерный поворот, а затем еще раз подумать о кредите», — советует он.
Во-вторых, Костиньш рекомендует запомнить, что практически в любом банке для любых кредитов действует правило, согласно которому платеж по кредиту не должен превышать 40% ежемесячного дохода. «Простой пример: При окладе в 2000 евро максимальная сумма платежей по всем кредитам не должна превышать 800 евро. Кроме того, все банки будут оценивать как косвенный фактор наличие детей и других иждивенцев».
И все же Костиньш советует тем, кто уже взял кредит, сохранять спокойствие. «Прежде всего не пугайтесь. Банк – ваш друг, мы всегда сможем договориться. Если у вас возникли проблемы или платежи начинают вас обременять, свяжитесь со своим банком».
По его словам, при выдаче кредитов банки также стараются просчитать план A и план B на случай, если Euribor окажется выше ожидаемого. «Обычно банк готов предоставить платежный отпуск до тех пор, пока не увеличится ваш доход или вы не найдете другой способ решения проблемы. Основная причина платежных затруднений людей – уклонение от общения с банком! Хотите верьте, хотите нет, но банки не заинтересованы в том, чтобы пустить вашу собственность с молотка».
Для тех, кто все еще сомневается и не может определиться, он добавил: «Имейте в виду: если вы примерялись к недвижимости за 100 000 евро полгода назад или ранее и планировали взять кредит, нынешний рост месячных платежей увеличил бы ваши кредитные обязательства примерно на 25%».
Altero – ведущая платформа финансового анализа в странах Балтии, обслуживает более 240 000 клиентов. Суммарный объем кредитного портфеля платформы в Эстонии, Латвии и Литве превышает 250 миллионов евро. Команда Altero включает более 50 человек (суммарно в странах Балтии). У платформы в странах Балтии более 70 партнеров по кредитованию,и Altero здесь – ведущий бренд для кредитных брокеров. В число совладельцев платформы входят Meediaholding AS Ekspress Grupp и Aktiva Finance Group.

Самые читаемые
1
2
Последние новости
Сейчас в фокусе



Подписаться на рассылку
Подпишитесь на рассылку и получите важнейшие новости дня прямо в почтовый ящик!
На главную