
- OMX Baltic−0,56%315,39
- OMX Riga−0,6%1 009,16
- OMX Tallinn−0,45%2 240,36
- OMX Vilnius−0,58%1 482,87
- S&P 500−3,7%6 910,39
- DOW 30−1,93%48 147,33
- Nasdaq −5,28%22 617,73
- FTSE 100−1,02%10 346,34
- Nikkei 225−5,06%56 436,65
- USD/EUR0,00%0,91
- GBP/EUR0,00%1,19
- OMX Baltic−0,56%315,39
- OMX Riga−0,6%1 009,16
- OMX Tallinn−0,45%2 240,36
- OMX Vilnius−0,58%1 482,87
- S&P 500−3,7%6 910,39
- DOW 30−1,93%48 147,33
- Nasdaq −5,28%22 617,73
- FTSE 100−1,02%10 346,34
- Nikkei 225−5,06%56 436,65
- USD/EUR0,00%0,91
- GBP/EUR0,00%1,19
Внимание! Этой статье более 5 лет, и она находится в цифировом архиве издания. Издание не обновляет и не модифицирует архивированный контент, поэтому может иметь смысл ознакомиться с более поздними источниками.
Промежуточные итоги: инвестиционный эксперимент длиной в 15 лет
Более пятнадцати лет назад издание Aripaev приступило к одному из самых финансово затратных экспериментов в масштабах Эстонии, в ходе которого выяснилось, что при соблюдении правильных инвестиционных принципов любой из нас может стать успешным инвестором. Пока еще отсутствуют какие-либо данные о том, что какому-то из местных открытых акционерных инвестиционных фондов удалось превзойти данный эксперимент в длительной перспективе.
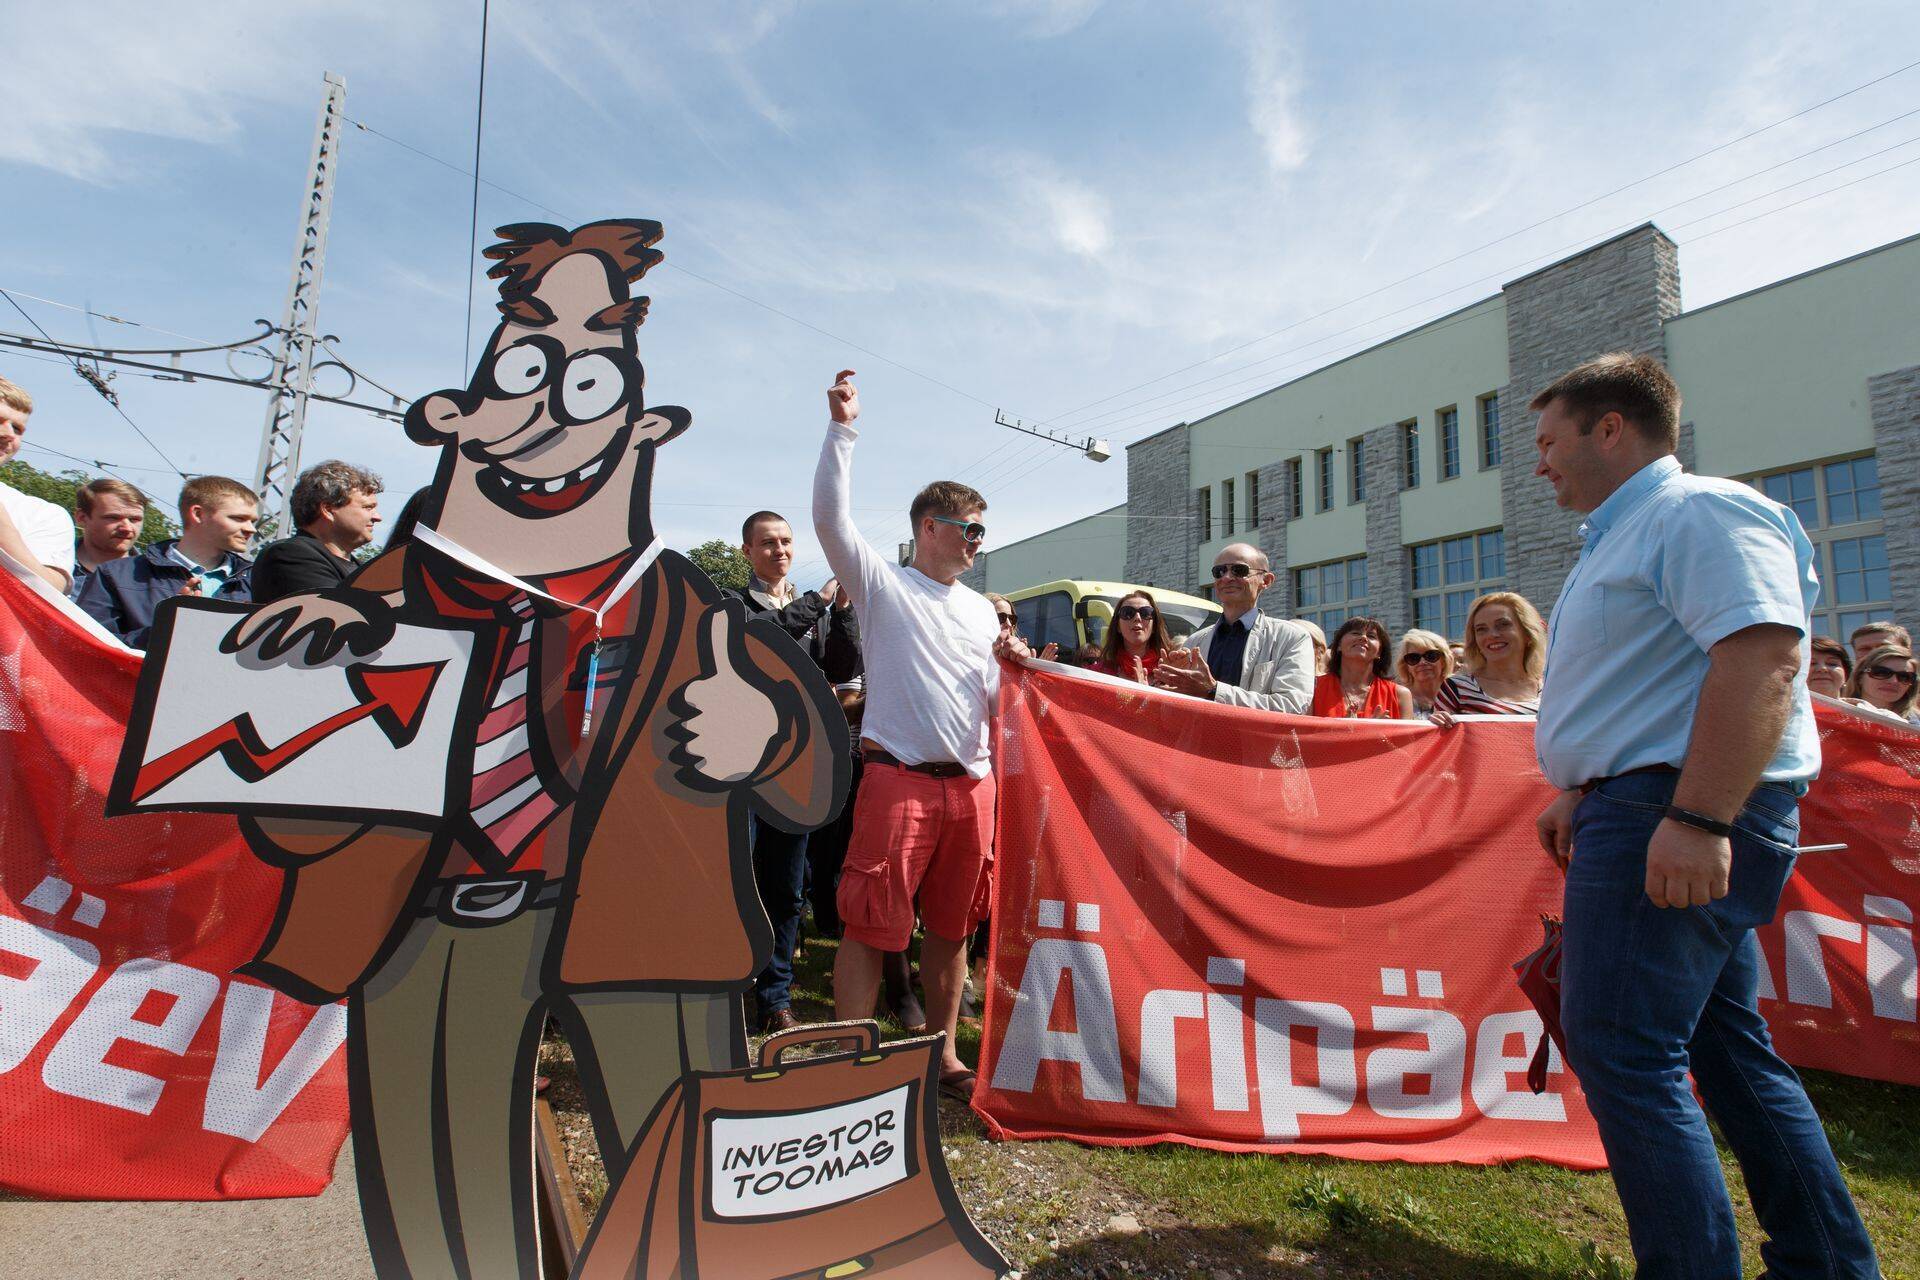
Мы решили подсчитать, какую доходность с учетом риска показал вымышленный инвестор Тоомас, придуманный изданием Aripaev, а затем сравнить её с индексами Таллиннской биржи (OMXT) и S&P 500.
Результаты такого сравнения оказались весьма удивительными.
Выяснилось, что доходность с учетом риска у инвестора Тоомаса оказалась выше, чем у индекса S&P 500 и OMXT, принимая во внимание коэффициент Шарпа. Данный коэффициент нередко используется для сравнения схожих инвестиционных продуктов и довольно правдоподобно демонстрирует, каким образом производительность активов компенсирует риски, которые берет на себя инвестор.
«По итогам анализа исключительно этих показателей мы можем прийти к простому выводу: Тоомас - очень хороший инвестор». Такими словами оценил результаты эксперимента финансовый аналитик Swedbank Тарво Ваарметс. «По доходности с учетом риска Тоомасу удалось обскакать индексы и Таллиннской биржи, и США».
Риск у инвестора Тоомаса ниже, чем у индексов
Несмотря на то, что доходность портфеля Тоомаса в рассматриваемый период была ниже индекса OMXT, его портфель был существенно стабильнее, то есть отличался более низким риском. На этот момент также указал Тарво Ваарметс, в период с 2006 по 2010 год работавший в издании Aripaev аналитиком акций.
«По сравнению с индексом S&P 500, Тоомасу удалось сотворить небольшое чудо: он продемонстрировал явно лучшую доходность, причем с меньшим риском», - отметил Ваарметс. Также он подчеркнул, что, хотя доходность инвестора в рассматриваемый период и оказалась ниже исторического среднего показателя доходности на рынке США, это не меняет того факта, что доходность с учетом риска у Тоомаса в разы превысила индекс акций США за тот же период.
Особенно выразительным примером, по оценке Ваарметса, стал 2008 год, когда Таллиннская биржа упала на 63%, рынок США - на 37%, а потери инвестора Тоомаса составили всего 12%. «Одним словом, в то время как весь мир лихорадило, инвестор Тоомас, образно говоря, разок-другой чихнул и успокоился», - проиллюстрировал ситуацию Ваарметс.
С Ваарметсом согласен и доцент кафедры финансов ТТУ, инвестор Тыннь Тальпсепп. По его словам, хоть в абсолютных числах Тоомас и отстал от OMXT, портфель Тоомаса отличался как более низкой волатильностью доходности, измеренной с учетом стандартного отклонения, так и меньшим показателем т.н. максимальной глубины падения (англ. max drawdown). Именно на эти два индикатора риска и рекомендует обращать внимание сам Тальпсепп перед проведением более основательного анализа.
При сравнении индексов инвестора Тоомаса, Таллиннской биржи и S&P 500, Тальпсепп обратил внимание и на следующее обстоятельство: в случае S&P 500 на начало соответствующего периода пришелся год с крайне большим минусом, но даже если исключить его из расчетов, то реализованный риск у портфеля инвестора Тоомаса был бы исторически ниже, чем у S&P 500.
«Корреляция доходностей портфеля инвестора Тоомаса также была на удивление низкой по сравнению с обоими упомянутыми индексами, и в некоторых случаях это могло бы превратить портфель Тоомаса в достаточно привлекательный компонент в составе более крупного портфеля», - добавил Тальпсепп.
Горячие новости
Danske: инвестор Тоомас нередко слишком консервативен в своих решениях
Руководитель сферы сбережений и инвестиций отделения приватного банковского обслуживания Danske Bank Виталий Антипов отметил, что коэффициент Шарпа является одним из важнейших показателей, который условно демонстрирует, сколько единиц доходности возможно получить при добавлении одной единицы риска.
Согласно примеру, приведенному Антиповым, если добавить в свой портфель 1% риска (волатильности), то инвестор Тоомас в исторической перспективе получил за это 0,94% доходности, OMXT - 0,47% а S&P 500 - только 0,16% (в случае реинвестированных дивидендов 0,31% – ред.). И хотя на первый взгляд кажется, что портфель Тоомаса превзошел индексы, по оценке Антипова, такой вывод будет не совсем корректным.
Антипов пояснил, что коэффициент Шарпа всегда выше у консервативных активов и ниже у более рискованных. Например, демо-портфель, составленный из фондов Danske Invest и на 81% состоящий из фондов облигаций, а на 19% - из фондов акций, предлагает коэффициент Шарпа в размере 0,88. При этом портфель, составленный из тех же фондов, но уже в пропорции «75% фондов акций и 25% фондов облигаций», выдает коэффициент, равный 0,7.
«Портфель инвестора Тоомаса не состоит исключительно из акций, он также включает в себя облигации. Кроме того, Тоомас нередко «сидит на деньгах», что является самым консервативным видом активов», - подчеркнул Антипов. «Все эти условия повышают коэффициент Шарпа в сравнении с индексами, состоящими только из акций».
Успешность Тоомаса оказалась выше среднего
Инвестор Тоомас начал заниматься инвестированием в январе 2002 года, и за это время стоимость его портфеля в среднем повышалась чуть более чем на 10% в год. Для сравнения, индекс S&P 500 увеличивался на 4,5% в год (вместе с дивидендами - около 6,7%), а среднегодовая доходность Таллиннской биржи в течение последних 15 лет вместе с дивидендами составляла 14,3%.
По оценке Тыння Тальпсеппа, в том, что результат инвестора Тоомаса оказался ниже индекса OMXT, нет ничего особенного, поскольку рассматривать надо доходность всего периода, т.е. среднее геометрическое. Тальпсепп добавил, что в то же время риск портфеля у инвестора Тоомаса был ниже, чем у OMXT. Сравнивая же коэффициент Шарпа для портфеля Тоомаса с инвесторами Таллиннской биржи (данные взяты из научной работы, проведенной Кристьяном Лийвамяги и Тарво Ваарметсом в ТТУ – ред.), мы увидим, что взвешенная доходность с учетом риска у инвестора Тоомаса уверенно входит в верхнюю квартиль, т.е. в число 25% лидеров.
«Также мне кажется, что довольно-таки большое количество инвесторов скорее сделали бы выбор в пользу доходности на несколько процентных пунктов ниже, как и Тоомас, у которого худший год ознаменовался отрицательными 12%, по сравнению с отрицательными 63% у OMXT», - констатировал Тальпсепп. «Хотя в долгосрочной перспективе взятие большего риска может означать и более высокую доходность в абсолютных числах».
Оценка рисков помогает добиться более высокой доходности
Зачем же инвесторам вообще обращать внимание на риски и оценивать уровень риска своего портфеля? «Оценка рисков и их измерение помогают инвестору сначала выстроить, а затем корректировать свои стратегии», - указал Тарво Ваарметс. «Риски стоит измерить уже перед тем, как приступать к инвестициям. Это помогает подобрать инвестиции, подходящие для вашего портфеля и предлагающие привлекательную доходность с учетом риска».
Ваарметс рекомендует инвесторам для начала продумать потенциальные риски и осознать их, а затем попытаться их оценить. Также он добавил, что измерение риска всего портфеля предоставляет инвестору обзор соответствующей степени риска, а также того, соответствует ли риск достигнутой доходности. Может быть, при таком же риске есть потенциал и для более высокой доходности?
«В общей сложности, осознание рисков и их измерение помогает добиться более высокой доходности», - отметил Ваарметс. «Это означает, что успешный инвестор рассматривает доходность в связке с риском, считая последний даже более важным фактором. Если риски под контролем, то и доходность будет хорошей. Инвестор Тоомас удерживал риски на низком уровне и таким образом смог избежать значительных убытков и в итоге насладиться солидной долгосрочной доходностью».
Слабые места индикаторов риска
Коэффициент Шарпа идеально подходит для первичного сравнения, но в то же время ни один из подобных индикаторов не является на 100% безошибочным и предсказывать будущее с их помощью невозможно.
Тыннь Тальпсепп отметил, что в зависимости от периода, различные индикаторы могут показывать результаты, несколько отличные друг от друга. Кроме того, использование стандартного отклонения доходностей в качестве индикатора риска необязательно окажется самым информативным для инвестора; в таком случае источником дополнительной информации может послужить, например, сравнение месяцев или лет с максимальной глубиной падения. Конечно же, в распоряжении инвесторов имеются и прочие индикаторы.
Тальпсепп пояснил, что стандартное отклонение исторических доходностей в действительности скорее демонстрирует варьирование доходностей между различными периодами.
Результаты могут сбить с толку
«Рассмотрение исключительно стандартного отклонения может привести к крайне ошибочным выводам о реальном риске, поскольку, к примеру, стабильно отрицательные доходности как бы свидетельствуют о крайне низком риске, однако весьма маловероятно, что данный момент покажется привлекательным кому-то из инвесторов», - отметил Тальпсепп. «По этой причине рассматриваются скорее индикаторы доходности с учетом риска, из которых наиболее известным является, конечно же, коэффициент Шарпа. При более подробном анализе риска инвесторов также интересует и то, какие факторы оказали влияние на риск, но при этом остались неохваченными данными индикаторами».
Также Ваарметс отметил, что стоимость актива может измениться как в благоприятном, так и в неблагоприятном направлении с точки зрения инвестора, поскольку для стандартного отклонения и выводимого на его основе коэффициента Шарпа не существует различий между хорошим и плохим риском. Это означает, что приятные инвестору хорошие доходности выше среднего оказывают отрицательное влияние на стандартное отклонение и коэффициент Шарпа.
Кроме того, основным условием для таких индикаторов риска, по словам Ваарметса, является нормальное распределение доходностей. Это означает, что отдельные масштабные, т.н. нестандартные движения снижают достоверность индикаторов. Помимо этого, указанные индикаторы риска рассчитываются на основании исторических данных, что не дает гарантий того, что в будущем риск останется на том же уровне.
Обеспечение более разностороннего анализа
Хотя, по заверению Виталия Антипова, индикаторы безусловно необходимы для проведения разностороннего анализа портфеля, при добавлении разных видов активов в портфель стоит обращать внимание не только на перспективы роста данных активов. Не менее важно отслеживать их ковариацию, т.е. реакцию на макроэкономические события в исторической перспективе.
«Это помогает избежать поверхностного управления портфелем и нередко опровергает т.н. народные догмы», - сказал Антипов. «Скажем, многие считают, что в исторической перспективе золото является лучшим защитником от инфляции. Статистика же показывает, что это не так. Недавнее исследование Bloomberg Intelligence продемонстрировало, что намного лучше золота на рост инфляции реагируют многие другие сырьевые ресурсы и промышленные металлы - например, медь».
Похожие статьи



Самые читаемые
1
3
5
Последние новости
Пакоста: эта ситуация несправедлива во всех отношениях
Центристская партия начала сбор подписей
Сейчас в фокусе


Подписаться на рассылку
Подпишитесь на рассылку и получите важнейшие новости дня прямо в почтовый ящик!
На главную