
- OMX Baltic0,32%316,63
- OMX Riga0,04%963,67
- OMX Tallinn0,51%2 203,84
- OMX Vilnius0,08%1 484,32
- S&P 500−0,13%7 646,85
- DOW 300,09%52 620,91
- Nasdaq −0,1%26 305,55
- FTSE 1000,44%10 697,57
- Nikkei 225−0,81%63 492,99
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,86
- GBP/EUR0,00%1,17
- EUR/RUB0,00%97,69
- OMX Baltic0,32%316,63
- OMX Riga0,04%963,67
- OMX Tallinn0,51%2 203,84
- OMX Vilnius0,08%1 484,32
- S&P 500−0,13%7 646,85
- DOW 300,09%52 620,91
- Nasdaq −0,1%26 305,55
- FTSE 1000,44%10 697,57
- Nikkei 225−0,81%63 492,99
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,86
- GBP/EUR0,00%1,17
- EUR/RUB0,00%97,69
Внимание! Этой статье более 5 лет, и она находится в цифировом архиве издания. Издание не обновляет и не модифицирует архивированный контент, поэтому может иметь смысл ознакомиться с более поздними источниками.
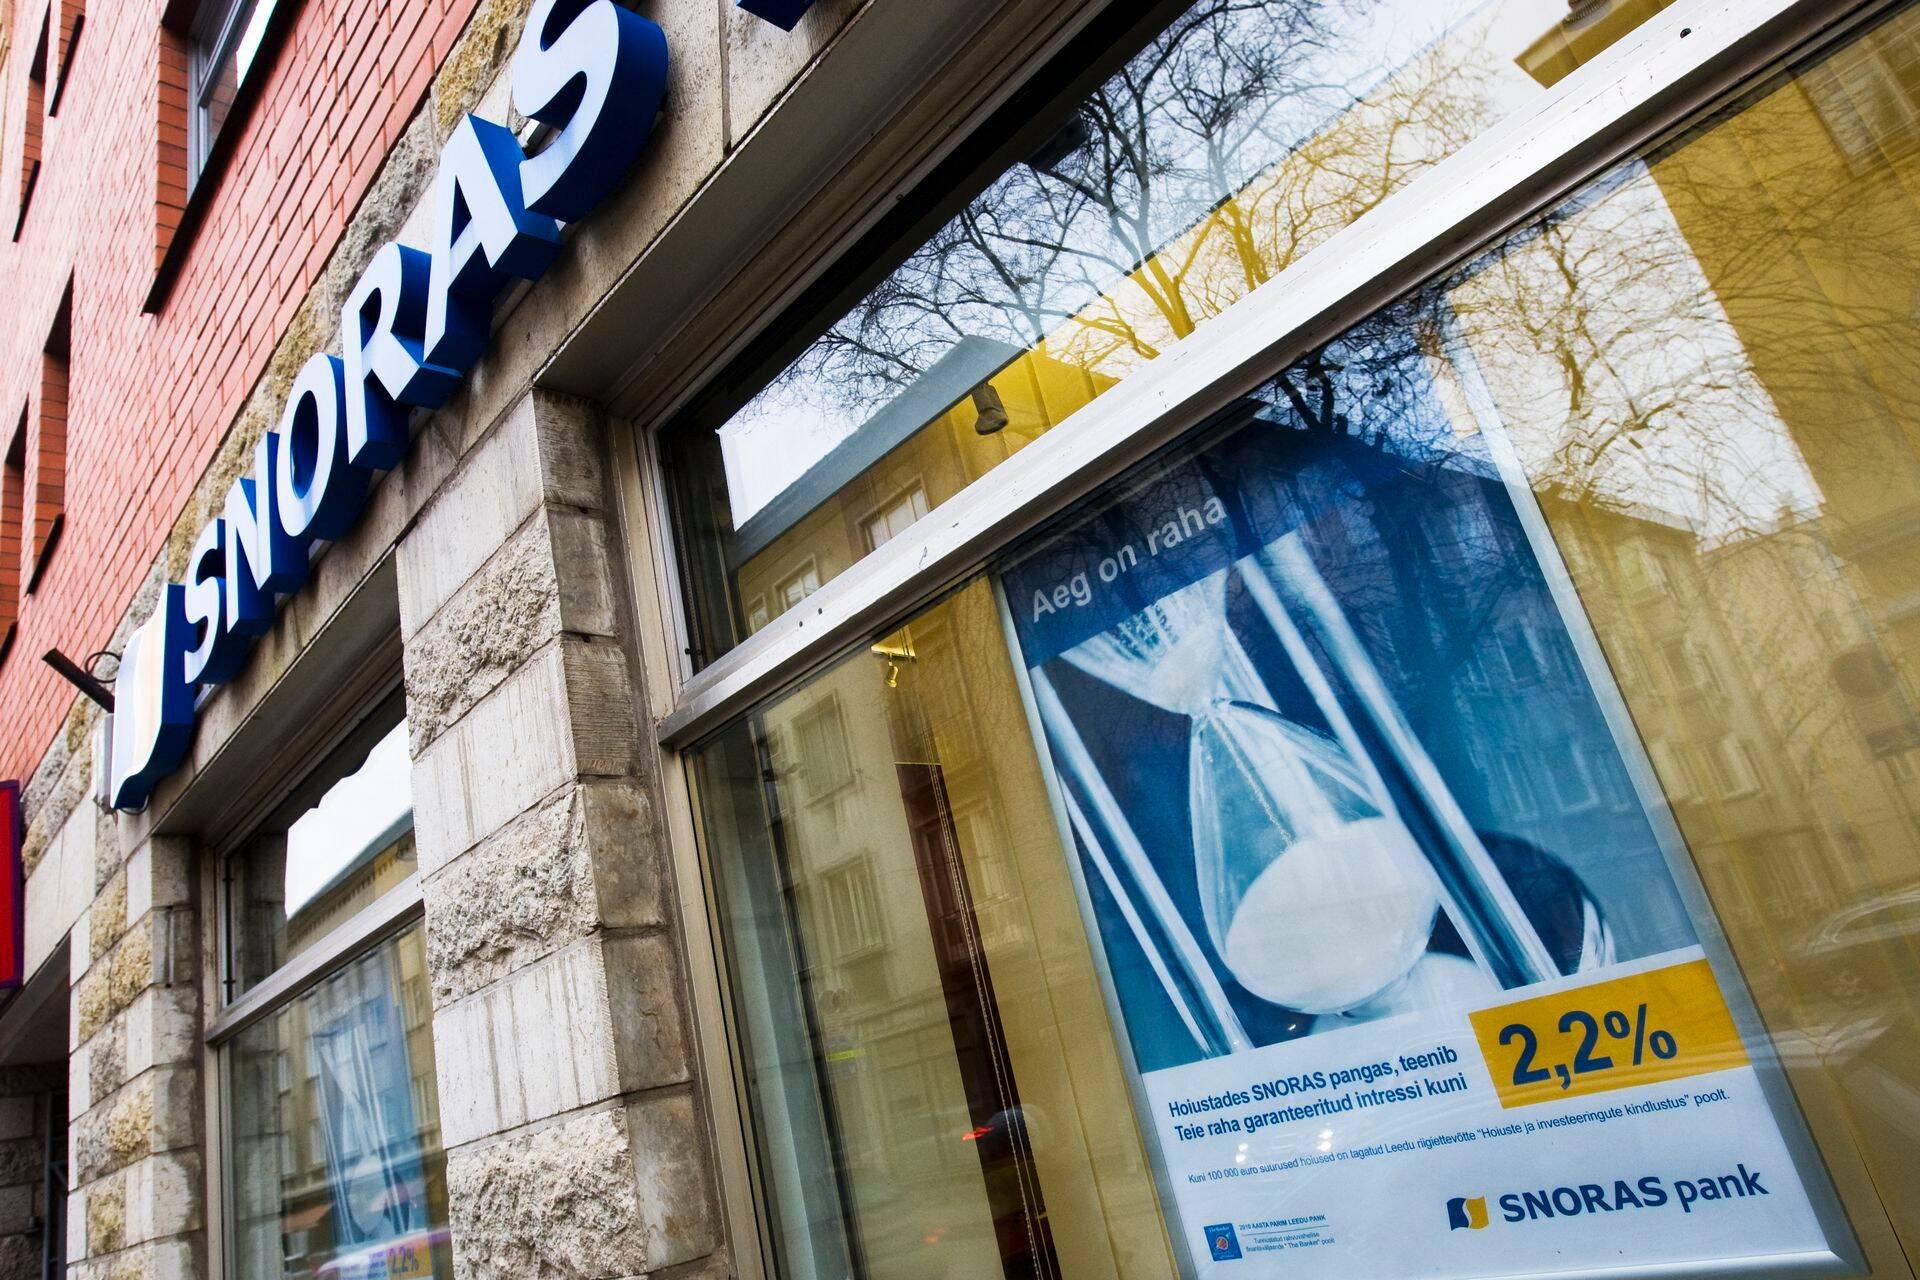
На чем погорел банк Snoras?
Действия надзорных органов Литвы и Латвии в отношении банков Snoras и Krajbanka говорят не столько о превентивных мерах перед второй волной мирового кризиса, сколько о попытках скрыть от общественности реальное положение вещей.
Об этом пишет на портале IMHOclub.lv независимый трейдер Андрей Алексеев.
Как известно, элита Латвии и ее представитель в банках — Крумане — заявляют, что депозитная база банков Латвии составляет от 9 до 11 миллиардов латов. Супротив выданных кредитов в размере 14 миллиардов латов. Как известно, вся депозитная база в Латвии облагается налогом 10% на прирост капитала.
Но данные Государственной кассы говорят нам, что банки ежемесячно перечисляют государству только незначительную часть причитающихся с них налогов. То есть налоги перечисляются не со всей базы в 9-11 миллиардов, а только с нескольких сотен миллионов латов.
Так вот: есть мнение, что реальная депозитная база всех резидентов Латвии составляет не заявленные 9 миллиардов, а не более 1 миллиарда (при самом оптимистичном подсчете) — с этих денег и платятся налоги в Госкассу. Все остальные "депозиты" на балансах банков — липа. И любая проверка надзорных органов в отношении банков покажет, что реальных денег там практически нет.
ВВП упал из-за того, что мы работаем с чужими деньгами?
Сейчас в интернете можно увидеть одно из последних заявлений банкиров — интервью с председателем правления Citadele banka Юрисом Якобсонсом. Итак, что же он нам говорит?
Для ускорения экономического развития понадобится более активное кредитование, но есть одно важное "но" — Латвия, которая за последние сотни лет много страдала от войн и смен систем, в отличие от стран Западной Европы, не накопила богатств, и на самом деле мы очень бедны.
Он отметил, что в настоящее время кредитный портфель банковского сектора составляет 13,5 млрд. латов, депозитный портфель — 11,2 млрд. латов, а разницу покрывают деньги извне. "Разве это лучший способ развития страны?" — посетовал Якобсонс. По его мнению, отчасти из-за того, что мы работаем с чужими деньгами, латвийский ВВП в 2009 году упал на 18%.
Нужно сразу поправить господина банкира, что падали мы не только в 2009-м, но и в 2008 году, и общее падение по итогам первой волны кризиса составило, по данным банка Латвии, 27-29% от пика 2007 года.
Ну и черт с ним, с падением ВВП. Давайте разберемся с тем, что у нас реально есть. Итак — ПОКАЖИТЕ МНЕ ДЕНЬГИ.
Откуда брались кредиты, если у населения не было депозитов?
Горячие новости
В начале 2002 года, до кредитного бума, депозитная база банков Латвии составляла чуть более 2 миллиардов латов (это были в основном деньги российских нерезидентов, размещенные в банке Parex).
С начала кредитного бума в 2003 году мы можем видеть, как росла база кредитов (смотрим тот же сайт банковской ассоциации со статистикой по годам). С 2 миллиардов кредитов в 2003-м до 17 миллиардов в 2008 году. Откуда брались эти кредиты? Если у населения не было депозитов? Причем синдикаты западных финансовых структур были не столь велики. Фактически синдикаты привлекали только Parex и Hipoteku banka. Остальные банки работали со «своими средствами».
Есть уже общепринятое мнение, что кредиты банками создавались из воздуха — достаточно было кредитополучателю придти в банк, и ему создавали электронные деньги в кредит. Фактически эта возможность банковской системы создавать деньги из воздуха называлась мультипликатор. На 40 миллионов собственного капитала банк мог создавать кредит с плечом от 1 к 10 до 1 к 30.
Все, кто знаком с биржевой торговлей, знают, что при работе с таким плечом изменение цены всего на 10-15% приводит к полной потере капитала. Так вот, утверждаю, касательно Латвии реальные потери депозитной базы от заявленной банкирами — в несколько раз выше. Не на 10-15%, а в НЕСКОЛЬКО раз. То есть фактически банки представляют из себя пустышку, реальных денег там не более 10% от заявленных.
Кстати, до вступления в ЕС игры с мультипликатором могли закончиться уже через полгода полным опустошением золотовалютного резерва Банка Латвии. Но со вступлением в ЕС банки получили возможность мультиплицировать резервную валюту.
Поэтому схема обогащения части населения, в ущерб всему обществу, всплыла на поверхность только после того, как к наведению порядка в рядах элиты приступила Федеральная резервная система США. В принудительном порядке обанкротив финансовый сектор США и столпы мирового финустройства — Фредди и Фанни.
Почему перестали публиковать данные по капиталу и резервам банков?
Но вернемся в Латвию. Итак, элита Латвии неоднократно заявляет, что депозитная база составляет от 9 до 11,2 миллиарда латов. Иногда добавляется, что 9 миллиардов — это вклады резидентов и еще более 2 миллиардов — вклады нерезидентов. В последнюю сумму в основном входят вклады акционеров Swedbank, которые поддержали свое детище дополнительными вложениями депозитов во время первой волны кризиса.
В принципе, не будем делить депозитную базу на резидентов-нерезидентов, так как все вложения как резидентов, так и нерезидентов обкладываются 10%-ным налогом на прирост капитала. Кстати, на сайте АB.LV сказано, что ставка в 10% взимается не только с депозитов, но и с остатков на всех видах счетов (в т.ч. на сберегательных счетах). То есть фактически со всех денег в системе.
Возьмем на веру слова Юриса Якобсонса о том, что депозитная база у нас 11,2 миллиарда — тем более что госпожа Крумане под присягой практически подтверждает эти цифры.
Итак, теперь еще раз: ПОКАЖИТЕ МНЕ ДЕНЬГИ! Как известно, средняя ставка по депозитам в Латвии — 5% годовых (с учетом депозитов, размещенных еще при первой волне кризиса). При депозитной базе в 11,2 млрд в год населению должно капать более 550 миллионов латов процентов — из них законная доля государства — 55 миллионов.
Однако только за 2010 год все банки Латвии перечислили государству всего 1,2 миллиона латов. Десятину. То есть почти в 50 раз меньше. Причем уже в 2011 году в Латвии перестали публиковать этот показатель. Точно так же, как Ассоциация коммерческих банков перестала публиковать открытые до этого момента данные по капиталу и резервам банков. Но данные за 2010 год все же были. И они говорили о том, что государство ежемесячно получает от банков порядка 100 000 латов вместо высчитанных нами 5 миллионов в месяц.
Цифры страшные. Они говорят о том, что реальных депозитов в системе может быть не более 400 миллионов латов. Но ничего невероятного тут нет. Помнится, в Banka Baltija сгорели практически все депозиты населения. В 1996 году депозитная база Banka Baltija составляла 80 миллионов латов. Так что 400 миллионов реальных депозитов — это не так плохо. Плохо другое — долг в 14 миллиардов.
Депозитной базы в Латвии не было ни в 2002-м, ни в 2011 году
Из этого мы можем сделать только один вывод, который ложится в канву наших предыдущих размышлений. Депозитной базы в Латвии не было ни в 2002-м, ни в 2011 году. Все выданные за это время кредиты покинули Латвию через отрицательное торговое сальдо — за шмотки и энергию. Одному только Газпрому за 10 лет отвалили 4 миллиарда латов. Neste, Statoil и Lukoil получили порядка 5 миллиардов латов. Остальные деньги осели в Германии и Швеции за разное дерьмо с европейских стоков.
Именно поэтому депозитам в Латвии взяться было неоткуда — именно поэтому банки перечисляют государству мзду с базы в несколько сотен миллионов латов, а не с заявленных 11,2 миллиардов.
Хорошо, депозитов нет. И данные о них — липа. Но зачем? И кому это было нужно?
Дело в том, что по закону банки не могут создавать много кредита без покрытия или депозитами, или другими ценными бумагами. Тем более что уставные капиталы банков небольшие. Денег акционеров всей банковской системы в 2008 году при базе кредитов в 17 миллиардов было всего 1,8 миллиарда. То есть в 10 раз меньше.
Так откуда взялись депозиты на балансах банков, если денег у людей не было, а были только кредиты?
А не на этом ли погорел банк Snoras?
Есть мнение, что финансовая элита могла создавать не только электронный кредит, но и электронный депозит или ценную бумагу для покрытия кредитов, чтобы свести баланс. На этом, похоже, и погорел Snoras — как оказалось, заявленных ценных бумаг на балансах контрагентов никогда и не было. Ценные бумаги рисовали не отходя от банковской кассы. Чтобы показать против выданных кредитов — депозитную базу.
На примере Snoras и Krajbanka мы видим, что элита — в сговоре с контролирующими органами — рисовала нам с 2003-го по 2012 год липу. То есть элита создавала только кредиты. Фактически же кредиты выдавались лохам, которые отстраивали инфраструктуру для элиты. Причем на примере Латвии мы видим, что деньги, выданные в кредит в Латвии, сразу же покидали ее через отрицательное торговое сальдо.
Кредит выдавался и сразу покидал Латвию, уходя на импортные шмотки и энергию. Депозитам было взяться неоткуда.
И тут мы приходим к такому моменту. В данном правовом поле элита оказалась или коммунистами, или преступниками. Поэтому становятся понятны действия ФРС США и элит других стран по наведению порядка. Фактически ситуация заставляет элиту высечь саму себя.
Поэтому хотя Snoras и Krajbanka представляют из себя пустышку, без реальных депозитов (только с кучей выданных кредитов), — классическое бегство депозитов им не грозит. Реально депозитов в банках нет — все это фикция и действия элит во время кредитного бума.
Наднациональный феодализм
То, что мы сейчас будем наблюдать — это разборки элит на тему, как объяснить населению, что банки фактически банкроты — выдали кредиты из несуществующих денег. И на каком основании элита через судебных исполнителей сейчас экспроприирует активы населения? Как известно, под фиктивные депозиты-кредиты население заложило в пользу элиты свои реальные активы. Фактически, через преступную схему элита приобрела все активы населения, разделив эти активы среди нескольких группировок ТНК.
Можно пойти дальше и представить, что всего несколько мировых ТНК поделили между собой населения целых стран. Фактически, можно сказать, что мир построил наднациональный феодализм.
Autor: dv. ее

Самые читаемые
2
4
5
Последние новости
Сейчас в фокусе


Подписаться на рассылку
Подпишитесь на рассылку и получите важнейшие новости дня прямо в почтовый ящик!
На главную