
- OMX Baltic−0,37%317,41
- OMX Riga−0,25%990,82
- OMX Tallinn−0,14%2 254,86
- OMX Vilnius−0,27%1 490,18
- S&P 500−1,82%7 580,07
- DOW 30−1,09%51 770,31
- Nasdaq −2,86%25 437
- FTSE 1000,07%10 729,78
- Nikkei 225−2,12%63 290,11
- CMC Crypto 2000,00%0,00
- USD/EUR0,00%0,89
- GBP/EUR0,00%1,2
- EUR/RUB0,00%90,01
Внимание! Этой статье более 5 лет, и она находится в цифировом архиве издания. Издание не обновляет и не модифицирует архивированный контент, поэтому может иметь смысл ознакомиться с более поздними источниками.
Евро достиг новых вершин. В чем причины?
Рост евро с начала этого года составил более 13 процентов. Это самый высокий результат среди основных валют, торгующихся против американского доллара. Рост британского фунта составил “всего” 10,5 процентов, а канадский доллар смог вырасти на 8 процентов.
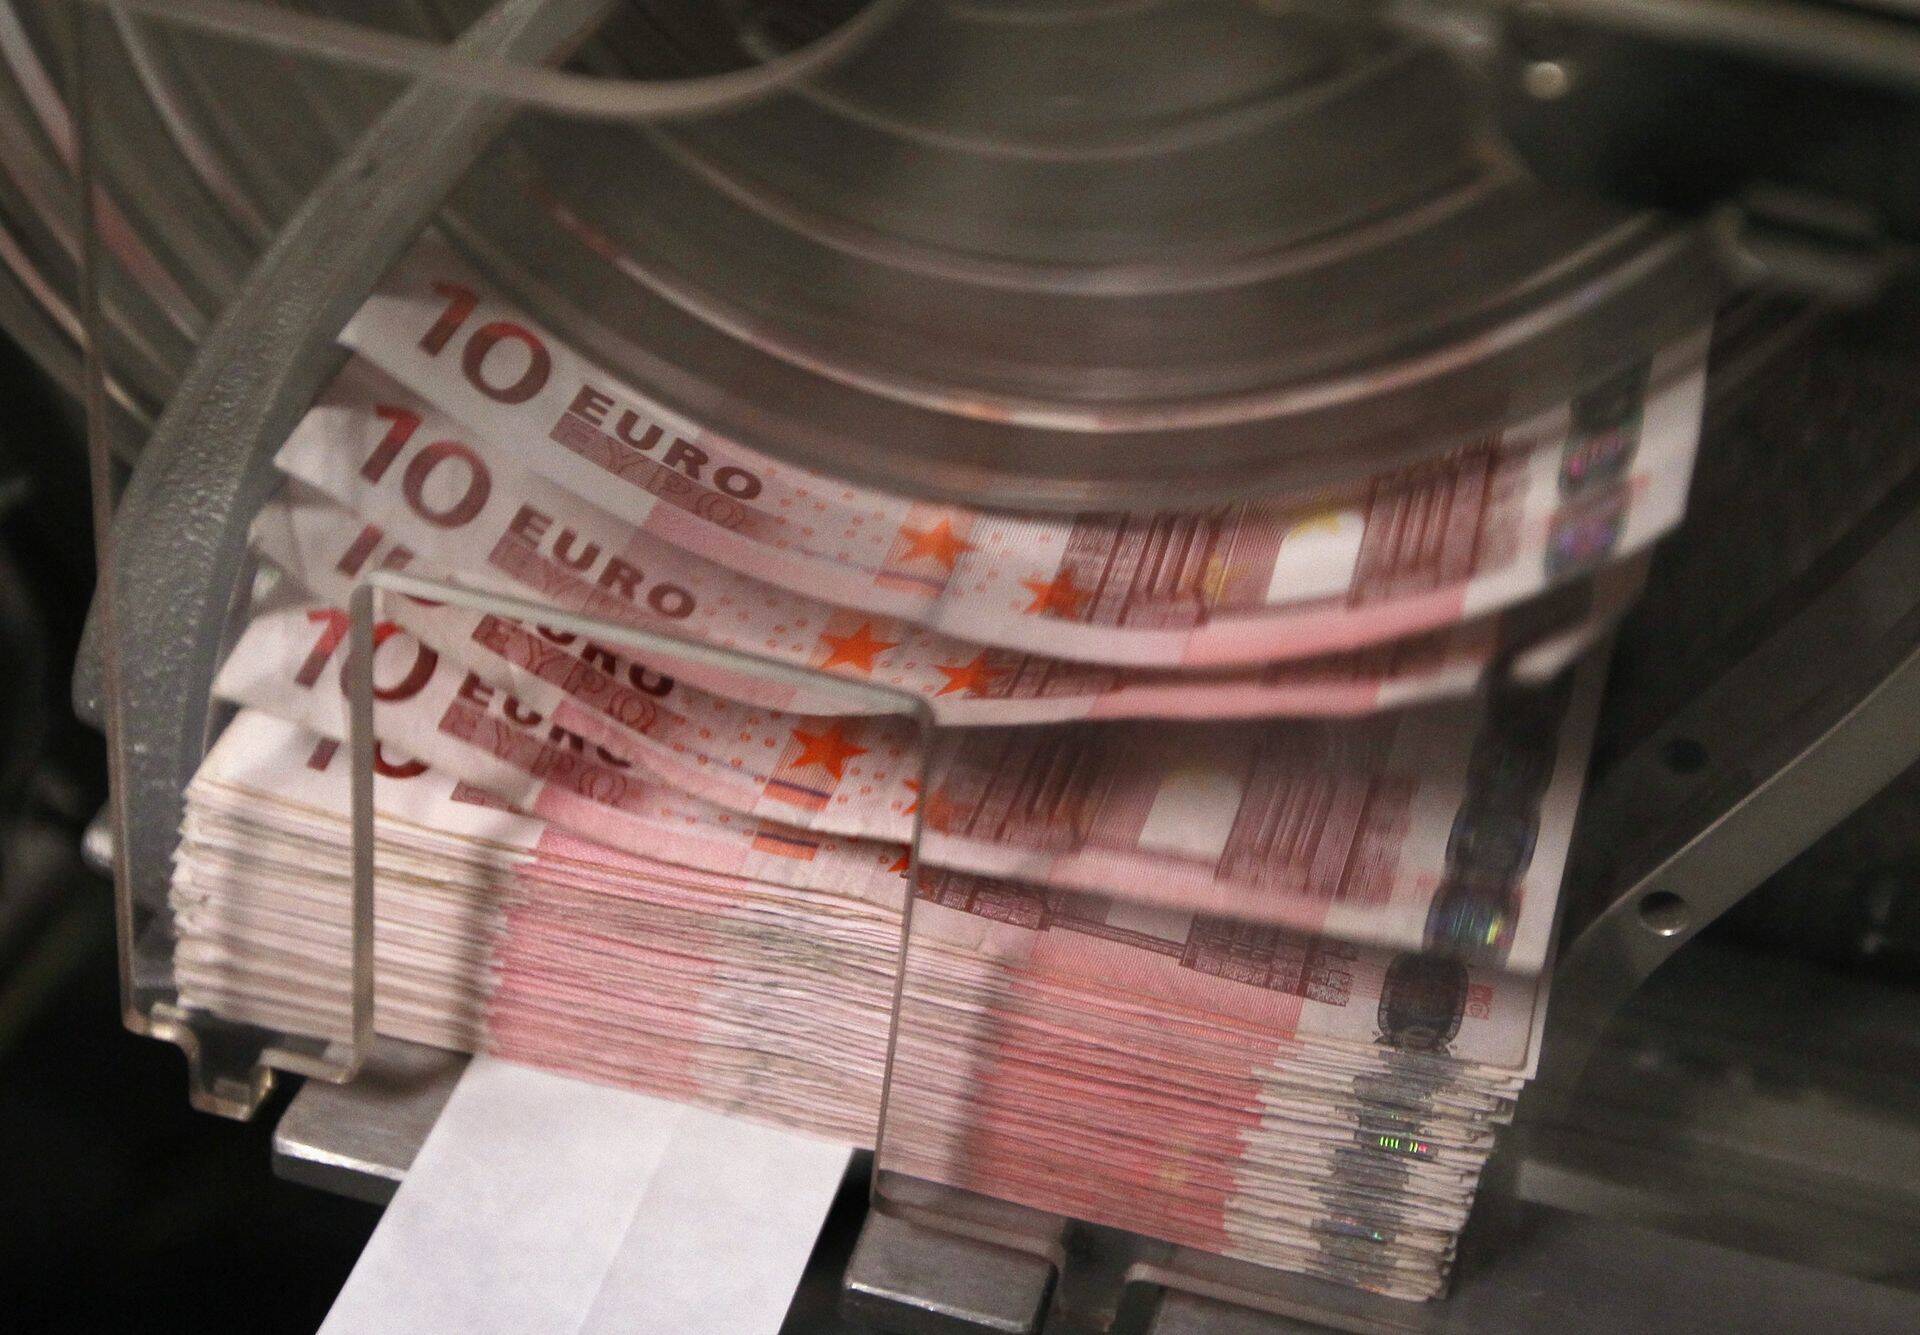
Ралли против доллара на валютных рынках началось в весной этого года, совпало с началом паузы в монетарной политике Федеральной Резервной Системы, ростом инфляции в странах ЕС, чередой скандалов, связанных с Трампом и его семьей в Белом Доме и даже каким то образом с бурным ростом криптовалют. Что из вышеперечисленного является истинной причиной, какие факторы вторичны, а что вовсе является случайным совпадением- разберемся подробнее.
Как известно, ставки являются ключевым драйвером для роста национальных валют. Чем выше ставка, тем выше желание держать активы в данной валюте. К примеру, крупный хедж фонд часть своих свободных средства (cash) скорее будет хранить в валюте, которая приносит, допустим, 5 процентов (ставка по доллару была именно такой лет 10 назад) нежели в иной валюте, ставки по депозитам в которой существенно ниже. Даже обычные граждане предпочтут депозиты в банке с высокой ставкой, депозитам с низкой. Правда, это актуально с оговоркой “при прочих равных условиях”.
Если взглянуть на ситуацию весны - лета текущего года, то можно заметить существенные сдвиги в монетарной политике Европейского Центрального Банка и Федеральной Резервной Системы (аналог Центрального Банка в США). Впервые Марио Драги стал говорить или даже уходить от ответа на вопрос об окончании стимулирования экономики (в Еврозоне, в отличии от США все еще не завершена программа количественного смягчения). В США в последний раз ставку повышали в июне этого года, и то потому что рынки уже дисконтировали это событие в ценах, а разочаровывать рынки в планы ФРС никогда не входило. Последняя статистика по рынку труда в США не дает основания считать дальнейшее повышение актуальным и возможным. ФРС, скорее будет наблюдать и ждать роста инфляционного давления, нежели поспешит с ростом ставок, ведь в этом вопросе обратной дороги нет. И повышение и понижение происходят циклами и постепенно. Легче переждать и плавно повысить с небольшим опозданием, чем идти на рост ставок и поспешно возвращать ее обратно, то есть снижать. Рынки не поймут и разочаруются в регуляторах и монетарных органах власти.
Масла в огонь добавили и скандалы в Белом Доме. Дело дошло до допросов сына Президента США и других родственников. Сам Дональд Трамп лишился части команды и даже распустил целый комитет, из которого один за другим стали выходить предприниматели. Все это не добавляло стоимости американской валюте и на фоне этих скандалов все остальные валюты росли против доллара.
Но почему же Евро и Британскому фунту удалось выйти на первые места в этой гонке под названием “обгони доллар”? Все дело снова в ставках, а точнее в инфляции. Не секрет, что инфляция в Еврозоне набирает обороты. Жители Эстонии даже смогли это почувствовать на себе- наша страна оказалась в лидерах по росту цен. Такая же ситуация в Великобритании, где фактический рост цен превысил целевой уровень Банка Англии. К примеру, индекс цен производителей в Еврозоне в прошлом месяце составил 2,5 процентов, а рост розничных цен превысил 3 процента. Известно, что инфляция это побочный продукт экономического развития и роста зарплат, что тоже ощущается в ЕС и тем более в нашей стране. Рынок труда- хорошее тому доказательство! Все это не может не сказаться на понимании спекулянтами и инвесторами ситуации. Хотя ставки в Еврозоне пока рекордно низкие и никто не обещал их повышать, рынки уже успели заложить будущий рост в текущие цены. Ведь на слухах покупаем- на новостях продаем.
Autor: Фуад Расулов HedgeFundOne

Горячие новости
Самые читаемые
2
«Хорошо, что они поддерживают законопроект социал-демократов»
4
Последние новости
Сейчас в фокусе





Подписаться на рассылку
Подпишитесь на рассылку и получите важнейшие новости дня прямо в почтовый ящик!
На главную